
TVA en Andorre (IGI) 2026 :
taux, calcul et facturation avec la France et l’UE
Que vous soyez une entreprise française qui facture un client andorran ou une société installée en Principauté qui travaille avec des clients européens, les règles de facturation sont spécifiques. Taux applicables, calcul de l’IGI, obligations déclaratives et traitement des échanges commerciaux avec l’UE : voici ce qu’il faut connaître pour sécuriser vos opérations en 2026.
Taux et règles à jour en novembre 2026, selon la legislation fiscale d’Andorre et le droit européen en vigueur.
L’Andorre a-t-elle une TVA intracommunautaire ?
La TVA en Andorre applique un taux général de 4,5 %, mais la Principauté ne dispose d’aucun régime de TVA intracommunautaire. Bien qu’elle soit située en Europe et liée à l’Union Européenne par une union douanière, l’Andorre n’est pas membre de l’Union européenne et ne fait pas partie de son territoire fiscal. Elle est donc considérée comme un pays tiers, au même titre que la Suisse, le Maroc ou la Nouvelle-Calédonie.
Cette distinction est essentielle pour les entreprises qui travaillent avec des clients français ou européens. Les échanges avec une société andorrane ne relèvent pas du mécanisme classique de TVA intracommunautaire.
Concrètement, il n’existe :
- Aucun numéro de TVA intracommunautaire andorran ;
- Aucun référencement des entreprises andorranes dans le système européen VIES ;
- Aucun mécanisme d’autoliquidation intracommunautaire applicable aux échanges entre la France et l’Andorre.
La Principauté applique son propre impôt indirect, l’IGI (Impôt Général Indirect), régi par une législation nationale distincte.
Les règles de facturation dépendent donc du sens de l’opération et de la nature des biens ou services échangés.
Qu’est-ce que l’IGI ? L’équivalent andorran de la TVA ?
En Andorre, la TVA porte le nom d’IGI, pour Impost General Indirecte (Impôt Général Indirect). Instauré par la Llei 11/2012, il repose sur le même principe que la TVA française : les entreprises collectent l’impôt sur leurs ventes, déduisent celui payé sur leurs achats professionnels et reversent la différence à l’administration fiscale.
L’IGI s’applique à trois catégories d’opérations :
- Les livraisons de biens effectuées par un professionnel ;
- Les prestations de services ;
- Les importations de biens en Andorre.
Quels sont les taux d’IGI en 2026 ?
La TVA en Andorre (IGI) se décline en cinq taux, modulés selon la nature des biens et services.
| Taux | Dénomination | Principales applications |
|---|---|---|
| 0 % | Taux super-réduit | Soins de santé, enseignement, location de logement, certaines opérations d'assurance |
| 1 % | Taux réduit | Produits alimentaires (hors alcool), eau, animaux vivants, plantes et graines, livres, journaux et revues |
| 2,5 % | Taux spécial | Transport de personnes (organisme public), musées, théâtres, galeries d'art, parcs thématiques, objets d'art et de collection |
| 4,5 % | Taux général | Toutes les opérations non visées par un autre taux |
| 9,5 % | Taux majoré | Services bancaires et financiers |

Comment calculer l’IGI ?
Le calcul de la TVA en Andorre est simple : le montant d’IGI s’obtient en appliquant le taux applicable au prix hors taxes. Trois situations se présentent selon que vous partiez du HT, du TTC, ou d’une facture combinant plusieurs taux.
Calcul de la TVA andorrane du HT vers le TTC
C’est le cas le plus courant. Multipliez le montant hors taxes par le taux d’IGI applicable, puis additionnez le résultat au HT.
Exemple au taux général : 2 500 € HT × 4,5 % = 112,50 € d’IGI, soit 2 612,50 € TTC.
Calcul inverse : retrouver le montant HT
Pour effectuer le calcul dans l’autre sens et retrouver le HT à partir d’un prix TTC, divisez par le coefficient correspondant au taux : 1,045 au taux général, 1,01 au taux réduit, 1,025 au taux spécial et 1,095 au taux majoré.
Exemple : 2 612,50 € TTC ÷ 1,045 = 2 500 € HT.
Calcul sur une facture à taux multiples
Le seul cas qui demande de l’attention est la facture mixte, lorsqu’une même opération combine plusieurs taux. Un traiteur facturant des denrées (1 %) et une prestation de service (4,5 %) doit ventiler chaque base et faire apparaître distinctement les deux taux sur la facture.
Simulateur de calcul de l’IGI
Simulateur TVA (IGI) en Andorre

Qui doit déclarer l’IGI et quelles sont les obligations des entreprises ?
- 40 000 € pour les activités commerciales et professionnelles ;
- 150 000 € pour les activités agricoles et d’élevage.
En dessous de ces seuils, l’activité n’est pas considérée comme exercée par un professionnel au sens de la législation sur l’IGI, sauf option volontaire pour l’assujettissement.
Immatriculation, NRT et déclarations périodiques
Les entreprises concernées disposent d’un numéro de registre fiscal (NRT), attribué par l’administration andorrane. Ce numéro doit notamment figurer sur leurs factures.
La déclaration de l’IGI est obligatoire selon une périodicité déterminée par le chiffre d’affaires annuel de l’année précédente :
| Chiffre d'affaires annuel | Périodicité |
|---|---|
| Inférieur à 250 000 € | Semestrielle |
| De 250 000 € à moins de 3 600 000 € | Trimestrielle |
| À partir de 3 600 000 € | Mensuelle |
Les déclarations sont transmises par voie électronique au Departament de Tributs i de Fronteres. Les entreprises doivent également conserver leurs factures et assurer le suivi de l’IGI collecté et déductible.
Pour respecter ces obligations et suivre leur comptabilité, elles peuvent s’appuyer sur notre cabinet comptable La Peguera.
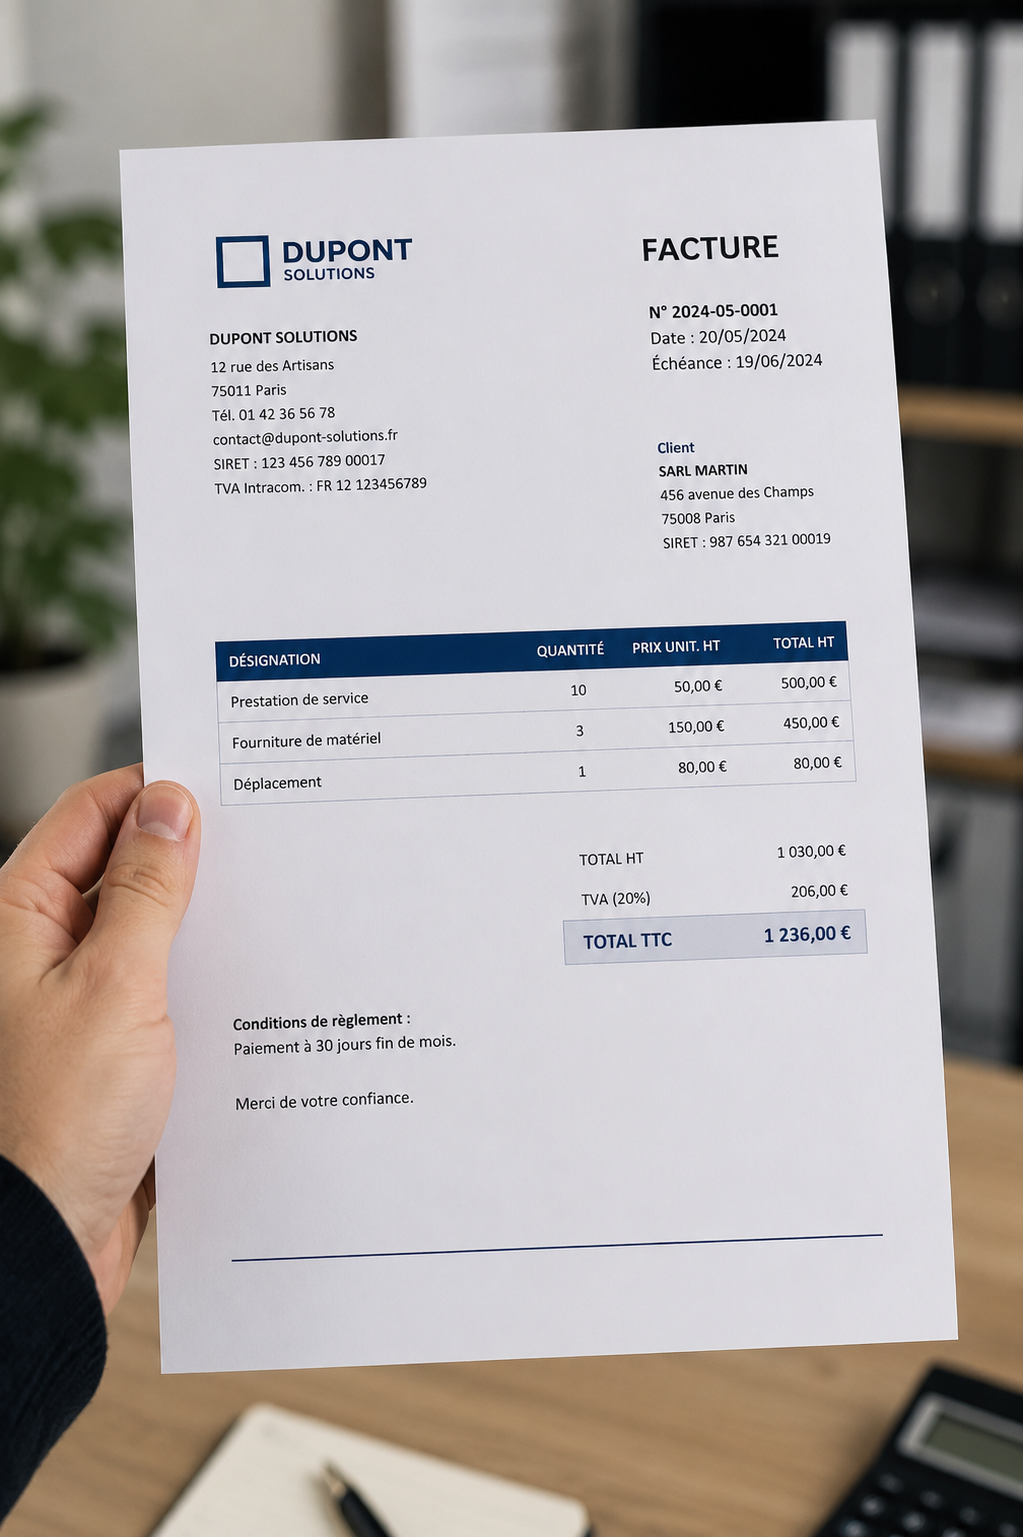
Facturer un client andorran depuis la France ou l’UE
Articles 259, 1° et 262 I du CGI : les règles applicables
Lorsqu’une entreprise française facture un client professionnel établi en Andorre, le traitement de la TVA dépend de la nature de l’opération.
Pour les prestations de services, la règle générale de territorialité (article 259, 1° du CGI) prévoit que le lieu d’imposition est celui où le client professionnel est établi. Une entreprise française qui fournit une prestation de conseil, de marketing ou d’accompagnement à une société andorrane facture donc hors TVA française.
Pour les livraisons de marchandises, l’opération relève du régime des exportations vers un pays tiers. L’article 262 I du CGI prévoit l’exonération de TVA des biens expédiés ou transportés hors de l’Union européenne, sous réserve de pouvoir justifier leur sortie effective du territoire douanier européen.
Mentions de facture prêtes à copier
TVA non applicable en France – Article 259, 1° du CGI.
Exonération de TVA – Article 262 I du CGI.
Références : article 259 du CGI · article 262 I du CGI · Douane française
Facturer depuis l’Andorre vers la France et l’UE
Le régime applicable pour une société andorrane qui vend en France
Une société andorrane qui travaille avec des clients français doit distinguer les prestations de services des ventes de marchandises.
Pour une prestation facturée à une entreprise française, la facture est généralement émise sans IGI. C’est le client qui autoliquide la TVA française. Pour une vente à un particulier, les règles dépendent de la nature du service.
Pour les marchandises, la vente entraîne des formalités d’importation en France et, en principe, l’application de la TVA française à l’importation.
Ces règles sont à anticiper dès le projet de création d’entreprise en Andorre, notamment lorsque l’activité vise le marché français.
Formalités douanières à l’export vers un pays de l’UE
L’union douanière entre l’Andorre et l’UE facilite les échanges, mais les marchandises doivent conserver un statut douanier justifié. Les produits industriels et les produits agricoles ne relèvent pas exactement des mêmes règles.
Avant l’expédition, l’entreprise doit donc vérifier le classement du produit, son origine et les justificatifs requis. Ces formalités conditionnent le traitement douanier à l’arrivée dans l’UE.
Accord d’association Andorre-UE : quelles conséquences sur l’IGI ?
Signé le 19 octobre 2026, l’accord d’association entre l’Andorre et l’Union européenne ouvre une nouvelle étape dans les relations économiques entre les deux territoires. Il prévoit notamment un rapprochement avec le marché intérieur européen.
Toutefois, sa signature ne signifie pas son entrée en vigueur. L’accord doit encore être approuvé par le Parlement européen, puis soumis à un référendum en Andorre et à une ratification par le Conseil général.
En 2026, aucun changement immédiat pour les entreprises : l’IGI reste en vigueur, avec son taux général de 4,5 %. L’accord ne transforme pas l’IGI en TVA intracommunautaire.
Source : Gouvernement d’Andorre – Signature de l’accord et procédure de ratification

Sécuriser ses flux franco-andorrans
Les échanges commerciaux entre la France et l’Andorre impliquent des règles spécifiques en matière de facturation, de TVA et de douane. Une erreur de territorialité ou de déclaration peut entraîner des régularisations fiscales et compliquer les opérations commerciales.
Pour sécuriser vos transactions, notre cabinet Gestions La Peguera vous accompagne dans vos démarches administratives, fiscales et comptables.
Vous envisagez de créer une société en Principauté ou vous développez déjà une activité entre la France et l’Andorre ? Contactez notre équipe pour bénéficier d’un accompagnement adapté à votre situation.
Questions fréquentes sur la TVA, l’IGI et l’Andorre
L'Andorre fait-elle partie de l'Union européenne ?
Non. L’Andorre est un État souverain indépendant, lié à l’UE par un accord d’union douanière (1990) mais non membre de l’Union européenne ni de son territoire fiscal.
Quel est le taux normal de TVA en Andorre ?
Le taux général de l’IGI est de 4,5 %. D’autres taux s’appliquent selon la nature des biens ou des services.
Quelle différence entre la TVA et l'IGI ?
L’IGI est l’impôt indirect appliqué en Andorre. Il fonctionne sur un principe similaire à la TVA française, mais relève d’une législation andorrane spécifique.
Quelle mention dois-je faire figurer sur une facture à destination d'un client andorran ?
Pour une prestation de services : « TVA non applicable – article 259-1 du CGI ». Pour une vente de biens : « Exonération de TVA – article 262 I du CGI ».
L'IGI s'applique-t-il aux importations ?
Oui. Les importations de marchandises en Andorre sont soumises à l’IGI, selon le taux applicable aux produits concernés.